Norsk husholdningsbudsjett i Excel — med SIFO-tall og sparemål

En praktisk guide til hvordan du faktisk får orden på privatøkonomien, med en ferdig Excel-mal som kobler dine tall direkte mot SIFOs referansebudsjett. 9 regneark, automatiske diagrammer, og null makroer.

Utforsk malen →
  • 9 regneark
  • 100+ formler
  • SIFO-integrert
  • 6 automatiske diagrammer
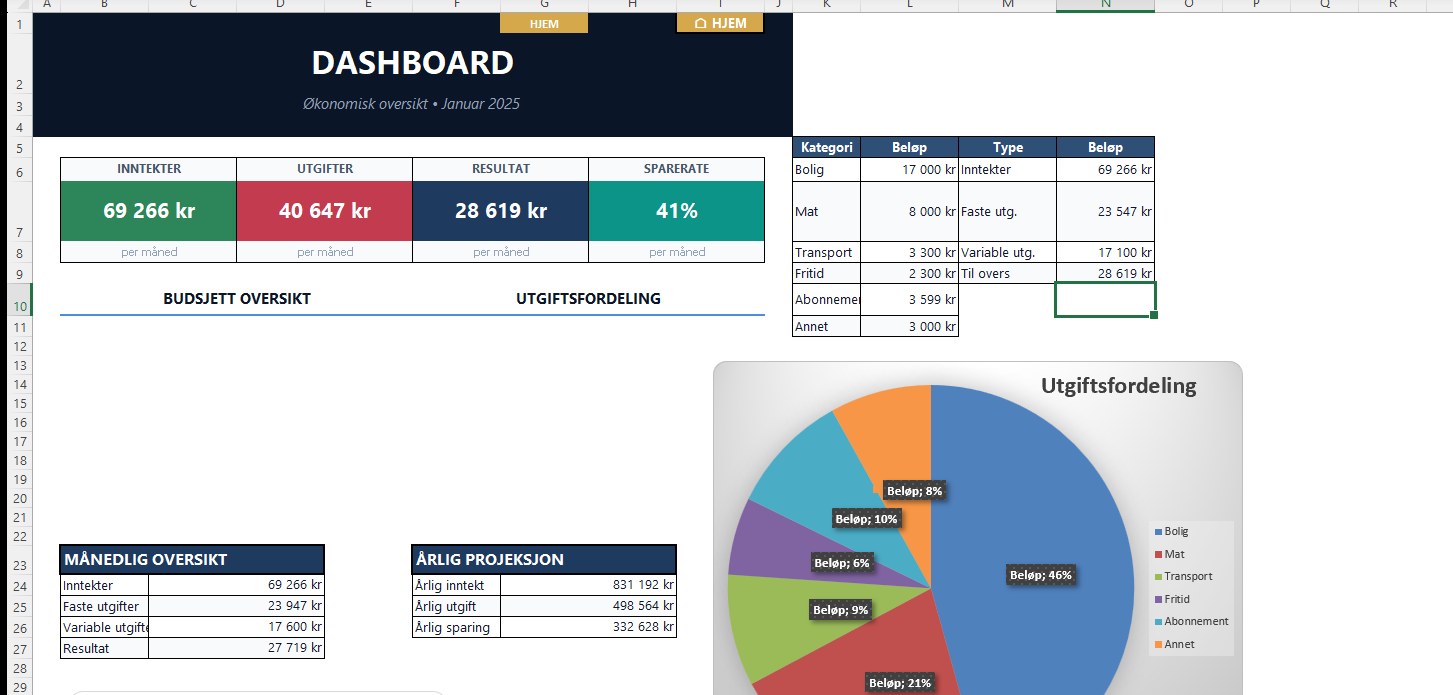
Budsjett Excel dashboard med diagrammer og KPI-er

Strømsjokket avslørte hullene i norske familiebudsjetter

Da strømprisene eksploderte vinteren 2022/2023, oppdaget tusenvis av norske familier noe ubehagelig: de hadde ingen buffer. SSB-tall fra husholdningsundersøkelsen viser at rundt 1 av 5 norske husholdninger ikke har nok oppsparte midler til å dekke en uventet utgift på 20 000 kroner. Strømstøtten dempet det verste, men mange satt igjen med en følelse av å ha mistet kontrollen over sin egen økonomi.

Problemet var sjelden at folk tjente for lite. Problemet var at de ikke visste hvor pengene gikk. I praksis overvurderer de fleste hva de bruker på de store, synlige postene, og undervurderer summen av alt det småe — takeaway tre ganger i uken, strømmetjenester ingen bruker, og abonnementer som ruller videre måned etter måned. En norsk firebarnsfamilie kan fort ha 4 000–6 000 kroner i måneden i slike usynlige lekkasjer.

1 av 5
husholdninger mangler
buffer til uforutsette utgifter
30%
bommer folk på
sine faktiske utgifter

Fire steg fra kaos til kontroll

1

Finn ut hva du faktisk bruker

De fleste bommer med 30–40 prosent. Gå gjennom kontoutskriften for forrige måned og summer alt. Ikke gjett — tell. Det tallet er utgangspunktet ditt.
2

Skill mellom faste og variable

Boliglån, forsikring og barnehage er faste. Mat, klær og underholdning er variable. Denne forskjellen er avgjørende fordi du bare kan kutte i de variable postene uten å endre livssituasjonen din.
3

Sammenlign med virkeligheten

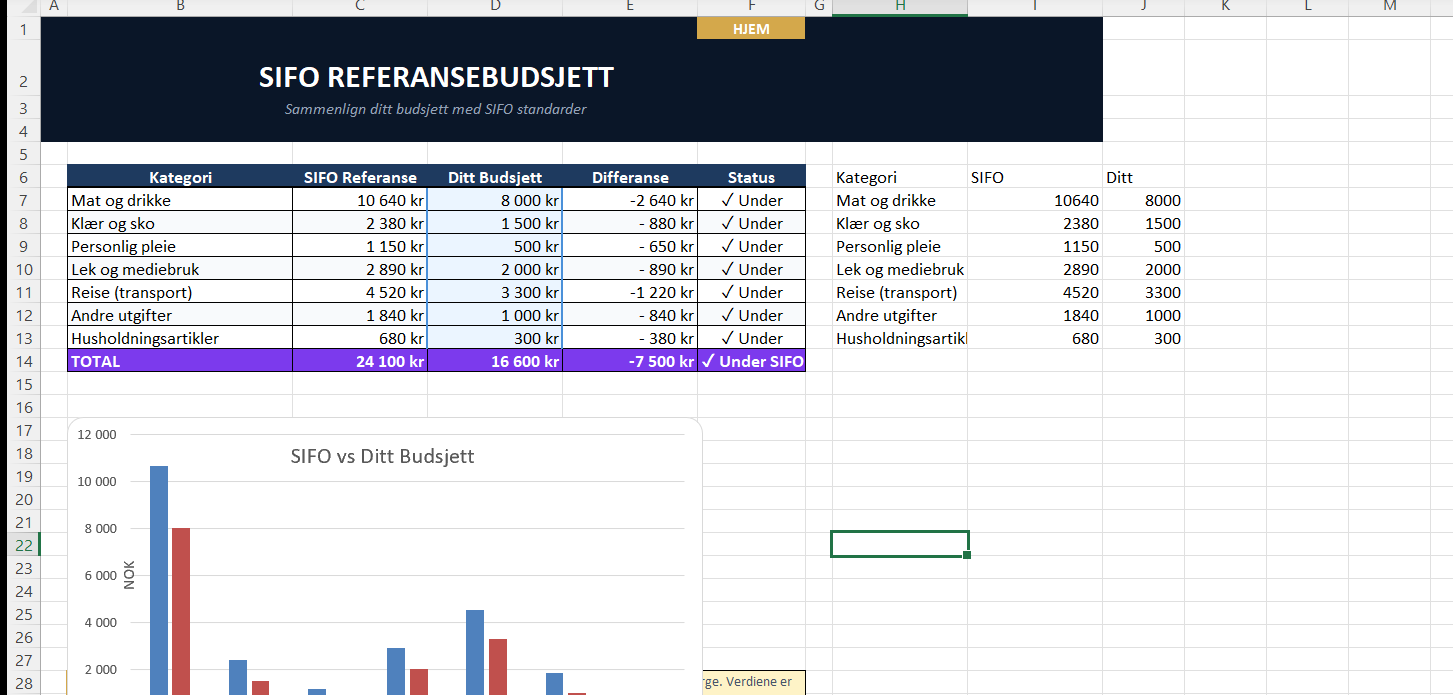
Malen setter dine tall opp mot SIFOs referansebudsjett automatisk. Bruker du 14 000 på mat der SIFO sier 11 500? Da vet du hvor potensialet ligger — uten å gjette.
4

Juster og gjenta hver måned

Et budsjett er ikke noe du lager en gang. Det er en vane. Etter tre måneder med faktiske tall ser du mønstre du aldri hadde oppdaget — og da kan du ta reelle valg.
Utforsk malen →

Fem sentrale regneark i detalj

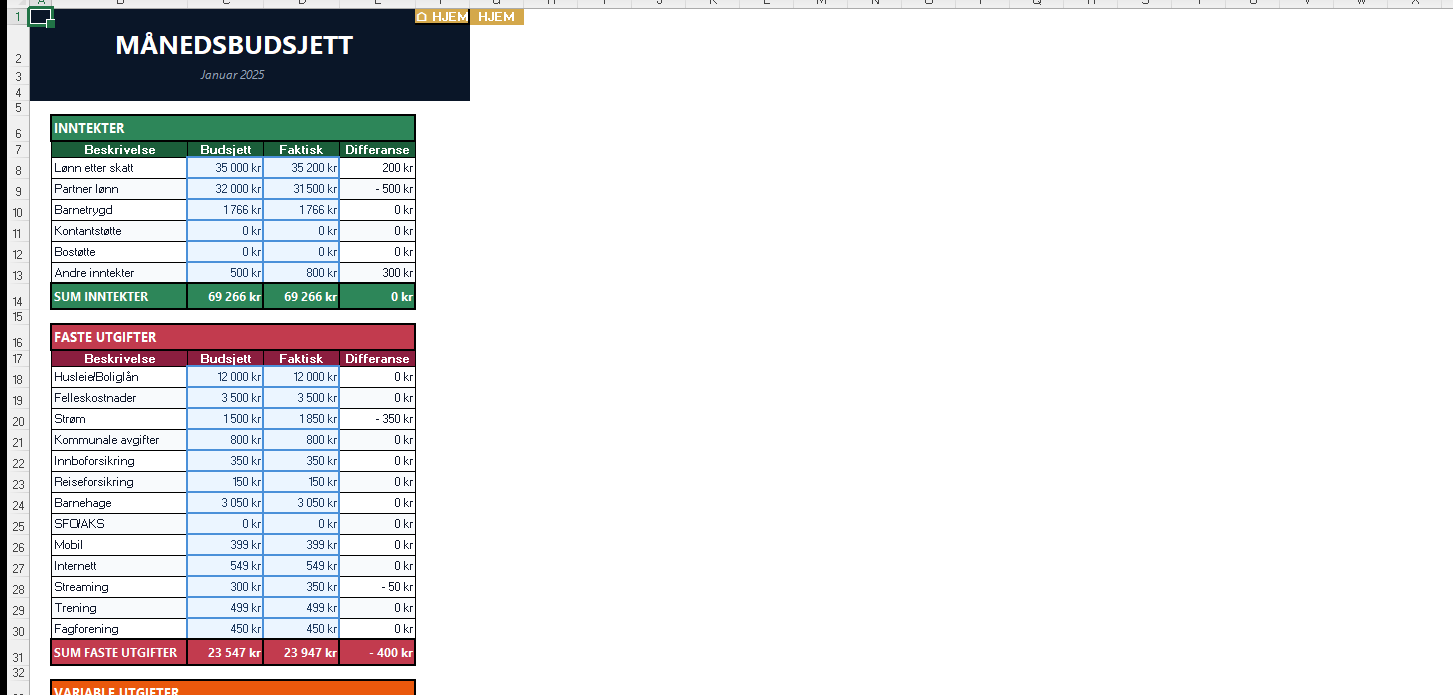
Fra dashboardet til SIFO-sammenligningen — se de viktigste arkene som gir deg full oversikt.

Fire ting som faktisk gjør en forskjell for økonomien din

Det handler ikke om funksjoner i et regneark. Det handler om vanene og innsiktene som endrer hvordan du forholder deg til penger.

Kategorisering er viktigere enn totalsummen

Å vite at du brukte 42 000 kroner i januar sier deg ingenting. Å vite at 8 600 gikk til mat, 3 200 til transport og 2 400 til strømmetjenester — det kan du gjøre noe med. Malen kategoriserer automatisk og viser fordelingen visuelt.

Du trenger et referansepunkt utenfra

Uten sammenligning vet du ikke om du bruker mye eller lite. SIFOs referansebudsjett gir deg det norske gjennomsnittet, kategori for kategori. Kanskje er matbudsjettet ditt helt normalt, men transportutgiftene dobbelt så høye som snittet. Da vet du hvor du skal se.

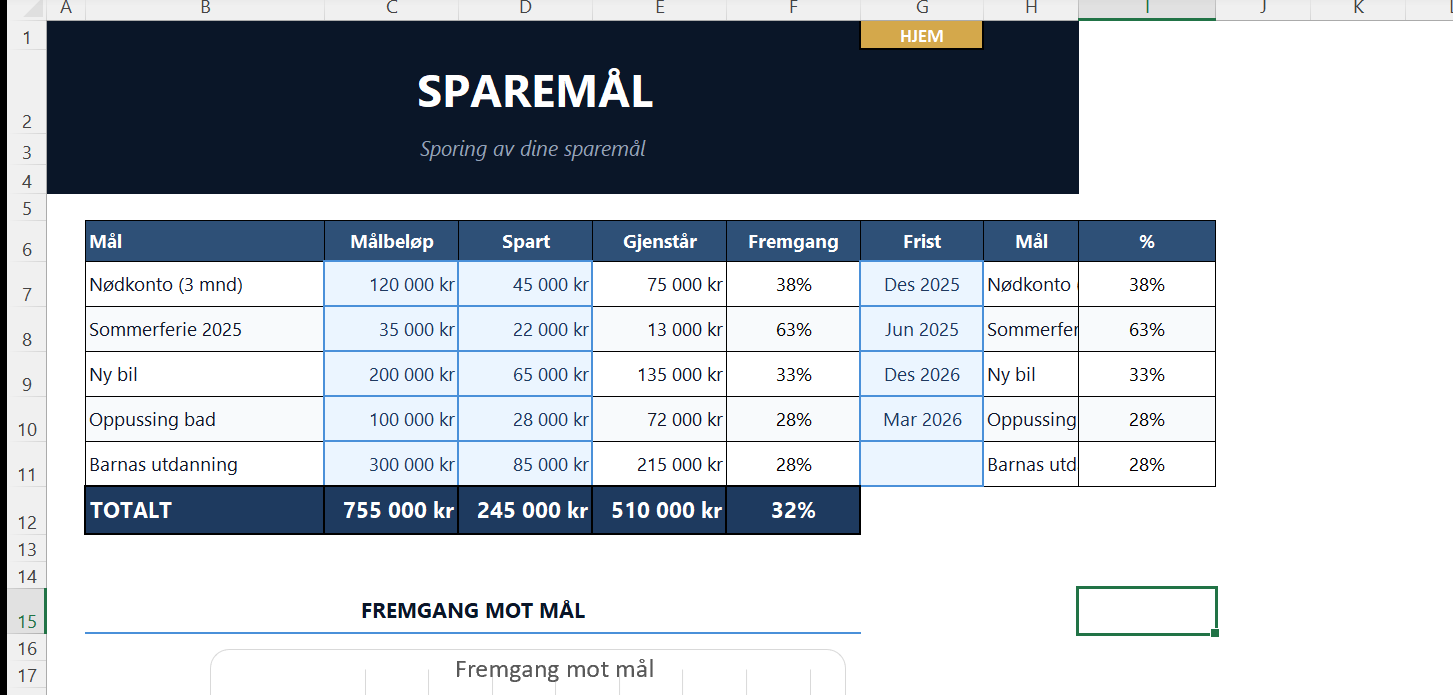
Sparing uten mål er sparing uten resultat

La oss være ærlige: «jeg skal spare mer» fungerer ikke. «Jeg skal spare 4 000 kroner i måneden til egenkapital innen desember 2027» fungerer. Konkrete sparemål med tidsfrist gir deg noe å jobbe mot, og malen viser progresjonen visuelt slik at du ser fremgangen.

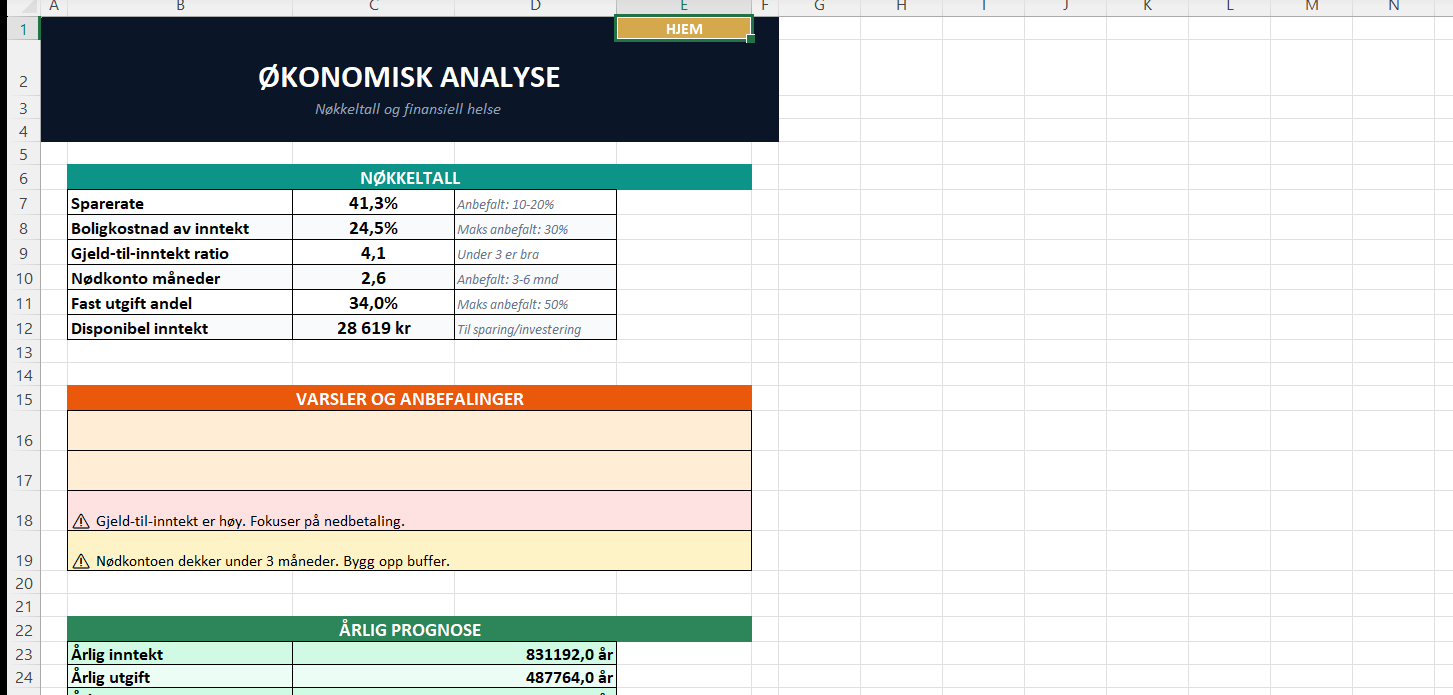
Nøkkeltallene forteller deg om du er i trøbbel

Sparerate, gjeld-til-inntekt og buffer-dekning er tre tall som banker og finansrådgivere bruker til å vurdere økonomisk helse. De fleste kjenner dem ikke for sin egen økonomi. Malen beregner dem automatisk og varsler med fargekoder om noe er på vei i feil retning.

Hva SIFO-tallene faktisk viser — og hva de ikke dekker

SIFO-referansebudsjettet beregnes av Forbruksforskningsinstituttet SIFO ved OsloMet. Metoden er basert på prisundersøkelser i norske butikker, kombinert med forbruksforskning om hva som regnes som et «akseptabelt forbruksnivå». Det betyr i praksis at tallene reflekterer et nøkternt, men verdig forbruk — ikke et minimum og ikke et luksusbudsjett. Beregningen tar hensyn til alder og kjønn på hvert familiemedlem, noe som gjør tallene mer presise enn de fleste tommelfingerregler.

For 2026 har SIFO justert opp flere kategorier sammenlignet med 2025. Mat og drikke økte med omtrent 4 prosent, drevet av generell prisvekst på dagligvarer. Klær og sko steg marginalt, mens posten for mediebruk og kommunikasjon økte merkbart ettersom strømmetjenester og mobildata har blitt dyrere. Totalt ligger 2026-budsjettet for en familie på fire rundt 1 200–1 500 kroner høyere per måned enn i 2025.

Men her er det viktige: SIFO dekker bare forbruksutgifter. Bolig er ikke med. Husleie, boliglån, kommunale avgifter, strøm, oppvarming — alt dette faller utenfor. Det samme gjelder barnehage, SFO, feriereiser og bilkostnader utover daglig transport. For en typisk norsk familie utgjør disse «utenfor-SIFO»-postene gjerne 15 000–25 000 kroner i tillegg. Hvis du bare bruker SIFO-tallene som totalbudsjett, mangler du rett og slett halve bildet.

I malen legger du inn både SIFO-kategoriene og de postene SIFO ikke dekker. Dashboardet viser alt samlet, slik at du ser det reelle totalforbruket ditt — ikke bare den delen som SIFO måler.
Utgiftskategori SIFO 2026 (familie, 2 voksne + 2 barn)
Mat og drikkekr 11 480
Klær og skokr 2 640
Helse og hygienekr 1 890
Lek og fritidkr 3 220
Reise og transportkr 4 150
Andre dagligvarerkr 1 340
Husholdningsartiklerkr 780
Mediebruk og kommunikasjonkr 2 410
Totalt per månedkr 27 910

Kilde: SIFO/OsloMet referansebudsjett 2026. Beløpene er omtrentlige og varierer etter husholdningsstørrelse og bosted.

Tjue minutter den 1. i måneden

Sett en alarm. Bruk en kaffekopp. Gå gjennom disse fem punktene. Det er den eneste vanen du trenger for å holde oversikten.

1
Hva gikk galt forrige måned? Sjekk avviket mellom budsjettert og faktisk. Brukte du 2 300 kr mer på mat enn planlagt? Gikk strømmen 800 kr over? Ikke stress — bare noter det. Etter tre måneder ser du mønstre.
2
Oppdater det som har endret seg Ny strømpris? Forsikringen gikk opp 150 kr? Juster de faste postene. Det tar to minutter, men uten det bygger budsjettet på gamle tall.
3
Sjekk deg mot SIFO Gå til SIFO-arket. Ligger du 2 000 kr over på mat? Det kan være helt greit — kanskje du har tre barn i stedet for to. Men om klær er dobbelt så høyt som SIFO, er det verdt å undersøke.
4
Oppdater sparemålene Legg inn hva du faktisk sparte. Klarte du 3 500 av planlagte 4 000 kr? Fremdriftsindikatoren oppdateres. Du ser med en gang om du må stramme inn neste måned eller om du har margin.
5
Les varslene i analysearket Rød sparerate? Da bruker du mer enn du tjener. Gul gjeld-til-inntekt? Du nærmer deg grensen bankene reagerer på. Grønt overalt? Godt jobba — fortsett som du gjør.

Ting folk lurer på

Hva gjør jeg når strømregningen sprenger budsjettet?
Strøm er den posten som svinger mest for norske husholdninger. Den beste strategien er å finne snittkostnaden din over de siste 12 månedene og budsjettere med det tallet pluss en margin på 20 prosent. Differansen legger du i en egen strømbuffer. I vintermånedene trekker du fra bufferen, og i sommermånedene fyller du den opp igjen. I malen legger du strøm som en fast utgift med snittbeløpet, og justerer med faktisk faktura hver måned. Over et år jevner det seg ut.
Hvor mye bør jeg egentlig spare hver måned?
Finanstilsynet anbefaler at du har minst tre månedslønner i buffer. SSBs nasjonalregnskap viser at norsk sparerate i husholdningene har svingt mellom 5 og 15 prosent de siste årene. En brukbar tommelfingerregel er 10 prosent av nettoinntekt til langsiktig sparing og 5 prosent til bufferkonto. Men i praksis er det viktigste å komme i gang. 500 kroner i måneden er uendelig mye bedre enn null. Etter et år er det 6 000 kroner du ikke hadde ellers.
Fungerer det å budsjettere som student med uregelmessig inntekt?
Ja, men du må tenke litt annerledes. Lånekassen utbetaler stipend og lån semestervis — del totalbeløpet på antall måneder det skal rekke og legg det inn som fast månedsinntekt. Har du deltidsjobb ved siden av, legg inn faktisk beløp per måned som variabel inntekt. Det viktigste er at du ikke bruker hele Lånekassen-utbetalingen den første måneden. SIFO-tallene for en enslig person under 30 gir deg et nyttig bilde av hva minimumsforbruket faktisk er, og mange studenter blir overrasket over hvor nær SIFO-nivå de allerede ligger.
Hva er egentlig forskjellen på SIFO-budsjettet og det jeg faktisk trenger?
SIFO representerer et akseptabelt forbruksnivå basert på prisundersøkelser og forbruksforskning. Det er ikke et minstekrav, og det er definitivt ikke et luksusbudsjett. Ditt faktiske behov kan avvike kraftig. Bor du i distriktet og er avhengig av bil, trenger du kanskje 6 000–8 000 kr i transport der SIFO sier 4 150 kr. Har du barn med allergi, øker matbudsjettet. Bor du sentralt i Oslo uten bil, kan transportposten halveres. Bruk SIFO som et referansepunkt for å oppdage avvik — ikke som et mål du skal treffe presist.
Bør jeg inkludere BSU-sparing i budsjettet?
Absolutt. BSU gir 10 prosent skattefradrag på inntil 27 500 kroner i året. Det betyr 2 750 kroner rett tilbake i skatt. Sett det opp som et sparemål med månedlig beløp på rundt 2 292 kroner for å fylle kvoten. Er du under 34 år og ikke har brukt BSU ennå, er det en av de beste spareavtalene som finnes i Norge. Skattefordelen gjør at den effektive avkastningen slår de fleste alternativer.
Hvordan håndterer jeg uforutsette utgifter som ikke var i budsjettet?
Her er trikset: uforutsette utgifter er egentlig ikke uforutsette. Bilen vil trenge service. Vaskemaskinen vil ryke på et tidspunkt. Tannlegen sender regning. Legg inn en egen kategori i budsjettet — kall den gjerne «uforutsett» — med et fast beløp, for eksempel 1 500 til 3 000 kroner per måned. Det er rett og slett en forsikringspremie du betaler til deg selv. I de månedene det ikke skjer noe, vokser potten. Når varmtvannstanken ryker, tar du fra potten i stedet for å sprenge budsjettet.
Kan jeg bruke malen til å planlegge for boligkjøp?
Ja, og det er faktisk et av de smartere bruksområdene. Bankene bruker selv SIFO-tallene for å beregne hva du har råd til etter levekostnader. Ved å kjøre ditt eget budsjett gjennom SIFO-sammenligningen kan du dokumentere at reelt forbruk ofte er lavere enn bankens standardantakelser. Det gir deg et sterkere kort i låneforhandlingene. Sett egenkapitalkravet som sparemål, og bruk analysearkets gjeld-til-inntekt-beregning for å se om du er innenfor det bankene krever — normalt under 5 ganger bruttoinntekt.
Hva om partneren min og jeg har helt forskjellig forhold til penger?
Det er vanligere enn du tror. En undersøkelse fra Nordea viste at økonomi er en av de tre vanligste kildene til konflikter i parforhold. Det som hjelper er å gjøre tallene synlige. Når begge ser de samme faktiske utgiftene svart på hvitt, handler diskusjonen om konkrete beløp i stedet for følelser og anklager. Et oppsett som fungerer for mange: legg inn begges inntekter, bli enige om et felles beløp til husholdning, og definer et individuelt fribeløp som hver person disponerer uten diskusjon. Ingen overvåkning, bare transparens.

Klar for å finne ut hvor pengene faktisk går?

En komplett budsjettmal med SIFO-sammenligning, sparemål og automatisk analyse av din personlige økonomi.

Se malen →