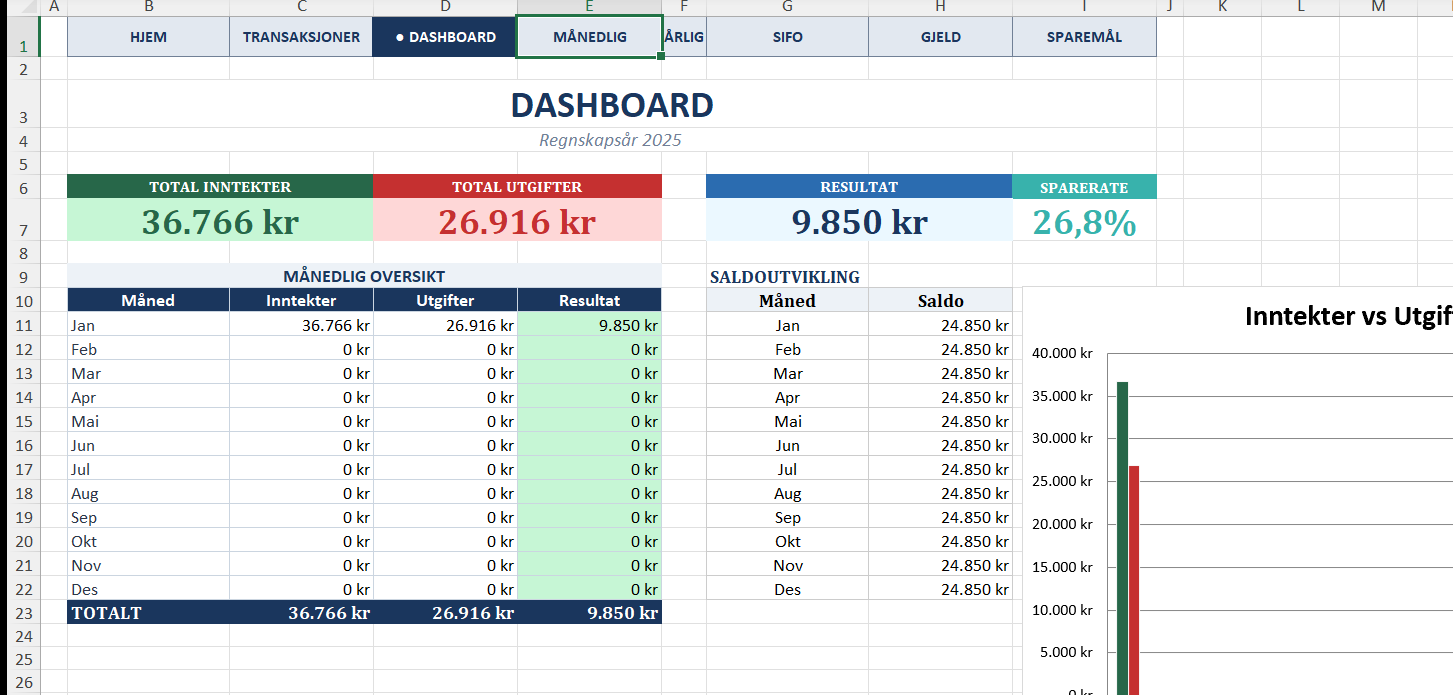
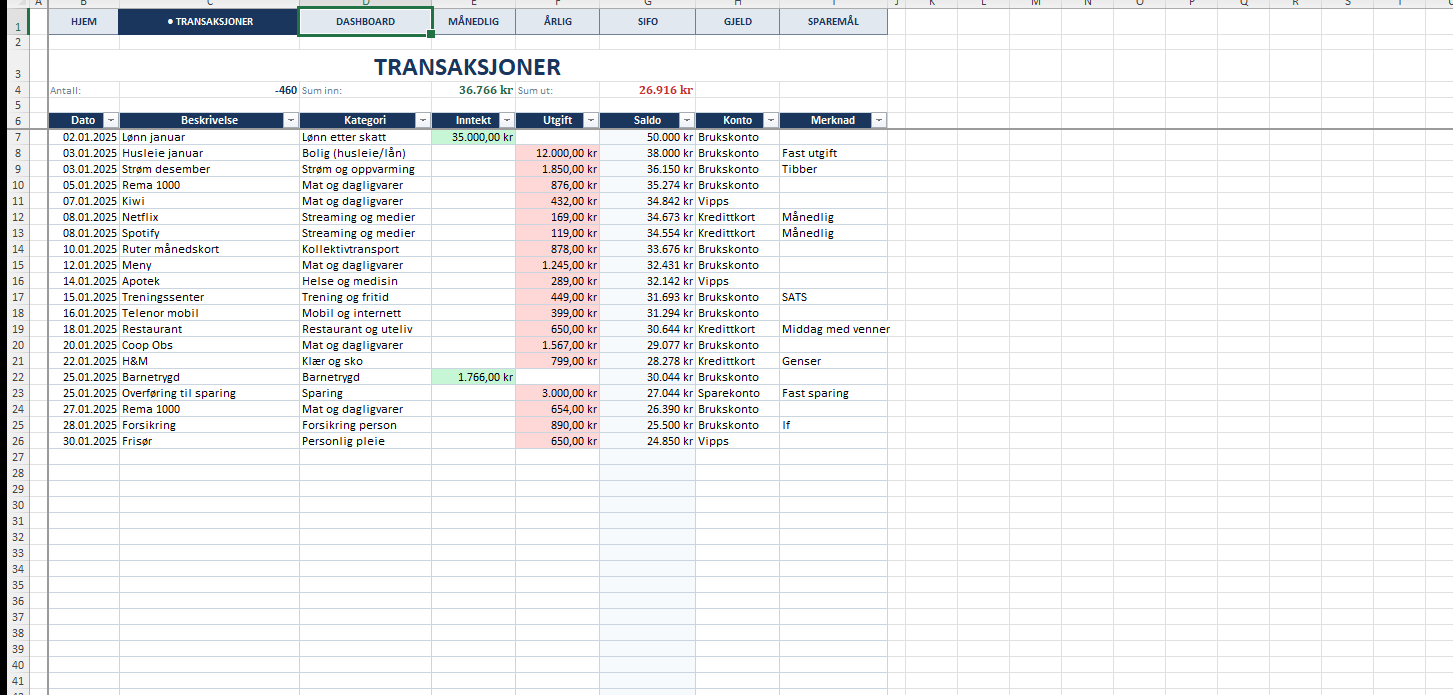
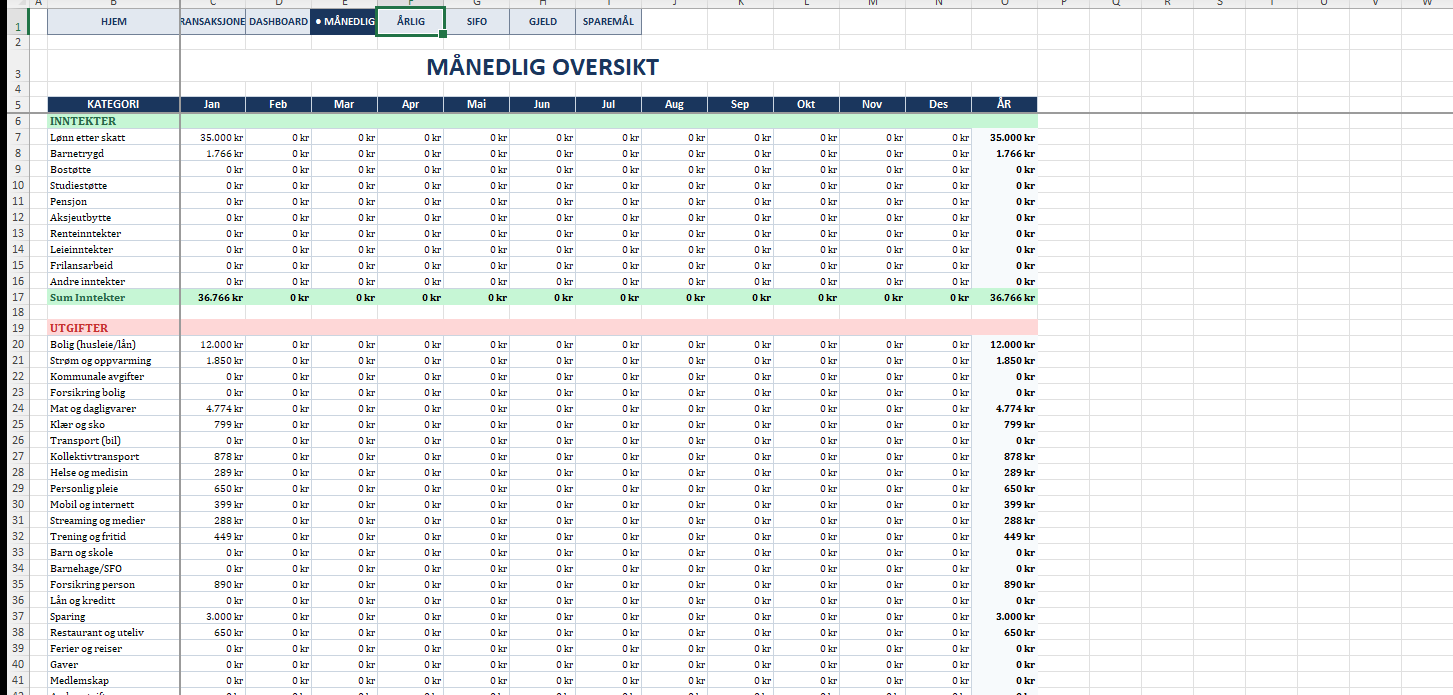
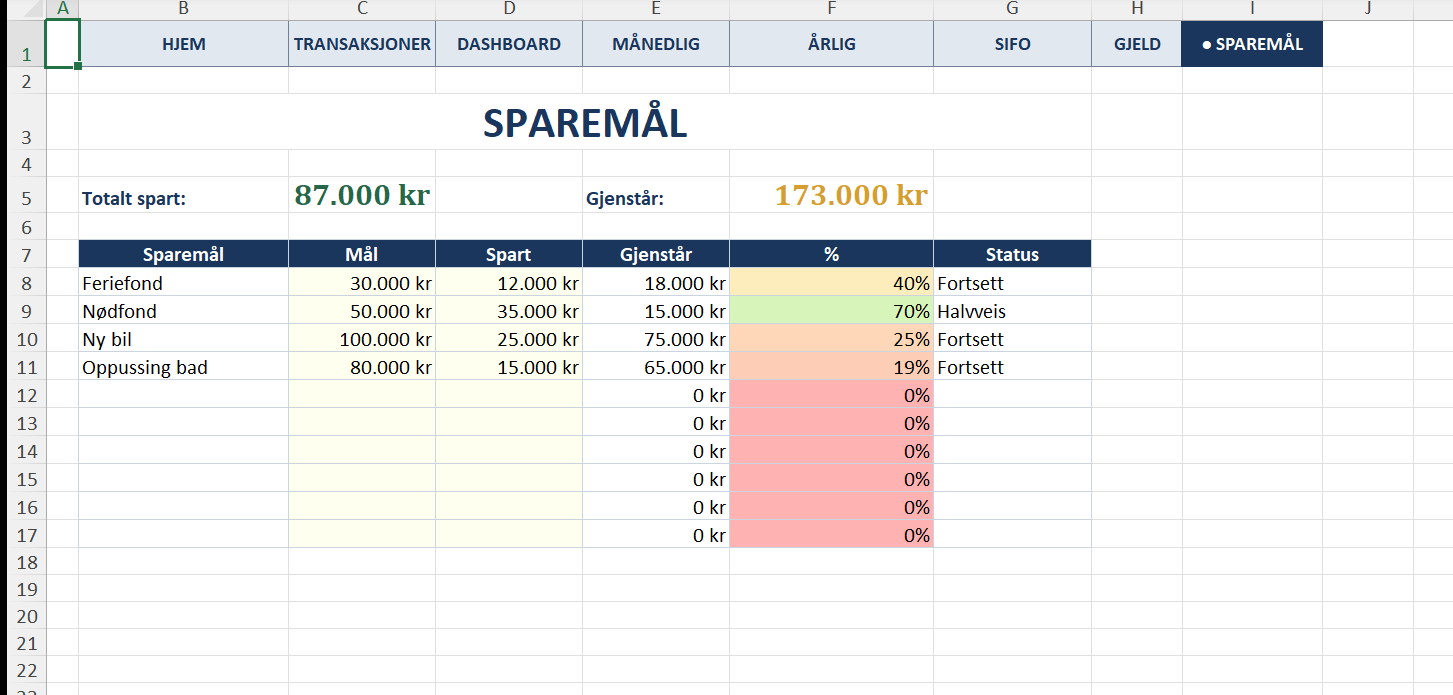
Du vet hva du tjener. Men vet du hva du faktisk bruker — ned på kategorinivå? Denne malen gjør det synlig. Før inn transaksjonene dine, og få et nøyaktig bilde av pengeflyten din — uten apper, uten abonnement, uten at noen får tilgang til bankdataene dine.
Hvert punkt under er et konkret problem folk slåss med. Les rådet først — og se hvordan malen løser det i praksis.
Banker tilbyr automatisk kategorisering, men den er upresist. En betaling til Rema 1000 havner under «dagligvarer» selv om du kjøpte vaskemiddel og batterier. Når du fører manuelt, tvinges du til å tenke over hva du faktisk kjøpte. Det tar fire minutter ekstra i uken, men forskjellen i bevissthet er enorm. Malen har en transaksjonslogg med nedtrekkslister som gjør dette raskt og konsistent.
De fleste bruker for få kategorier. «Diverse» ender opp som en bunnløs sekk der alt fra frisøren til parkeringsavgifter havner. Når diverse-posten er større enn matkategorien, har du et problem. Bruk 10–15 kategorier, ikke 5. Og ha en «annet»-kategori som aldri bør overstige 5 % av totalforbruket. Malen har ferdigdefinerte kategorier tilpasset norsk hverdagsforbruk, med diagrammer som viser fordelingen i sanntid.
I desember kjøpte du julegaver for 6 200 kr. I mars betalte du årsavgift på bilen. I juni kjøpte du flybilletter. Ser du bare på månedstall, ser disse månedene katastrofale ut. Men årstotalen forteller en annen historie — kanskje er snittet helt normalt. Du trenger begge perspektivene. Malen gir deg både månedlig detalj og årlig oversikt med akkumulerte summer, slik at enkelthendelser ikke forvrenger totalbildet.
79 kr for en strømmetjeneste. 149 kr for skylagring. 39 kr for en avis du ikke leser. 99 kr for et treningsapp-abonnement. Hver for seg er de ubetydelige. Sammen kan de utgjøre 800–1 500 kr i måneden — 10–18 000 kr i året. Når du fører dem som egne transaksjoner, ser du totalbildet for første gang. SIFO-sammenligningen i malen viser om mediebruk-kategorien din er høyere enn det forskerne anser som normalt.
«Jeg skal spare mer» er ikke et mål. «Jeg skal spare 2 500 kr i måneden til feriefond innen juli» er et mål. Forskjellen er målbarhet. Uten en konkret sum og en tidsfrist sklir det ut. Malen har et eget ark der du setter sparemål med beløp, frist og fremdriftsindikator. Du ser nøyaktig hvor langt du har kommet — og hvor mye du må legge til side per måned for å nå det.
Fire av de viktigste arkene, vist i full størrelse. Klikk på et bilde for å gå til produktsiden.
I februar i fjor satte jeg meg ned og gikk gjennom kontoutskriftene for januar. Jeg var overbevist om at maten kostet rundt 3 500 kr den måneden. Den faktiske summen var 5 870 kr. Differansen? Takeaway. Seks bestillinger på Wolt og Foodora til 260–390 kr stykket. Ingen av dem føltes dyre der og da. Men summert var det nesten 2 400 kr jeg ikke visste at jeg brukte.
Finanstilsynets rapport fra 2025 viser at norske husholdninger hadde 156 milliarder kroner i usikret forbruksgjeld — kredittkort og forbrukslån uten pant. Norges Bank påpekte i sin finansielle stabilitetsrapport at 1 av 5 husholdninger bruker mer enn de tjener i minst tre påfølgende måneder. Problemet er sjelden store kjøp. Det er små transaksjoner som aldri registreres noe sted. Denne malen gjør dem synlige — og det er første steg mot å gjøre noe med dem.
Når du bor alene, har du full kontroll over utgiftene — men også null å skylde på. Det finnes ingen å dele strømregningen med, ingen som kjøper melk på veien hjem. Alt lander på deg. SIFO sier at en enslig voksen trenger 13 120 kr i måneden bare til forbruksutgifter — og da er verken husleie eller strøm med.
For deg som nylig har gått fra studietilværelse med Lånekassen-støtte til fulltidsjobb, kan overgangen være forvirrende. Plutselig har du mer på konto, men også høyere forventninger til deg selv. Studielånet begynner å tikke, og det første året føles ofte strammere enn studenttiden — selv om lønnen er dobbelt så høy. Regnskapet avslører hvorfor.
Malen sammenligner ditt faktiske forbruk med SIFO-tallene for enslig voksen, kategori for kategori. Det er ikke for å fortelle deg at du bruker feil — det er for å gi deg et referansepunkt så du kan ta bevisste valg. Kanskje du vil bruke mer på mat og mindre på klær. Det er greit. Men da bør det være et valg, ikke en tilfeldighet.
| Utgiftskategori | SIFO 2026 (enslig voksen) |
|---|---|
| Mat og drikke | kr 4 230 |
| Klær og sko | kr 960 |
| Helse og hygiene | kr 1 120 |
| Lek og fritid | kr 1 450 |
| Reise og transport | kr 2 680 |
| Andre dagligvarer | kr 480 |
| Husholdningsartikler | kr 390 |
| Mediebruk og kommunikasjon | kr 1 810 |
| Totalt per måned | kr 13 120 |
Kilde: SIFO/OsloMet referansebudsjett 2026. Tallene gjelder enslig voksen. Beløpene varierer etter husholdningstype og bosted.
Velg en fast dag. Fredag fungerer best — da er uken ferdig og alle kjøp er unnagjort. Sett en påminnelse på telefonen kl. 16:00. Etter tre uker gjør du det på autopilot.